
아이를 위해 매달 조금씩 투자하고 싶은데 어떤 계좌를 만들어야 할까요?
2026년부터 Trump Account가 본격적으로 시작되면서 기존의 **529 Plan, Custodial Account(UGMA/UTMA)**와 어떤 차이가 있는지 궁금한 부모들이 많아졌습니다.
세 계좌는 모두 아이를 위해 돈을 모을 수 있지만 목적과 세금혜택, 돈을 사용할 수 있는 시기, 부모가 계좌를 통제할 수 있는 기간이 상당히 다릅니다.
먼저 핵심부터 비교해보겠습니다.
Trump Account vs 529 vs Custodial 한눈에 비교
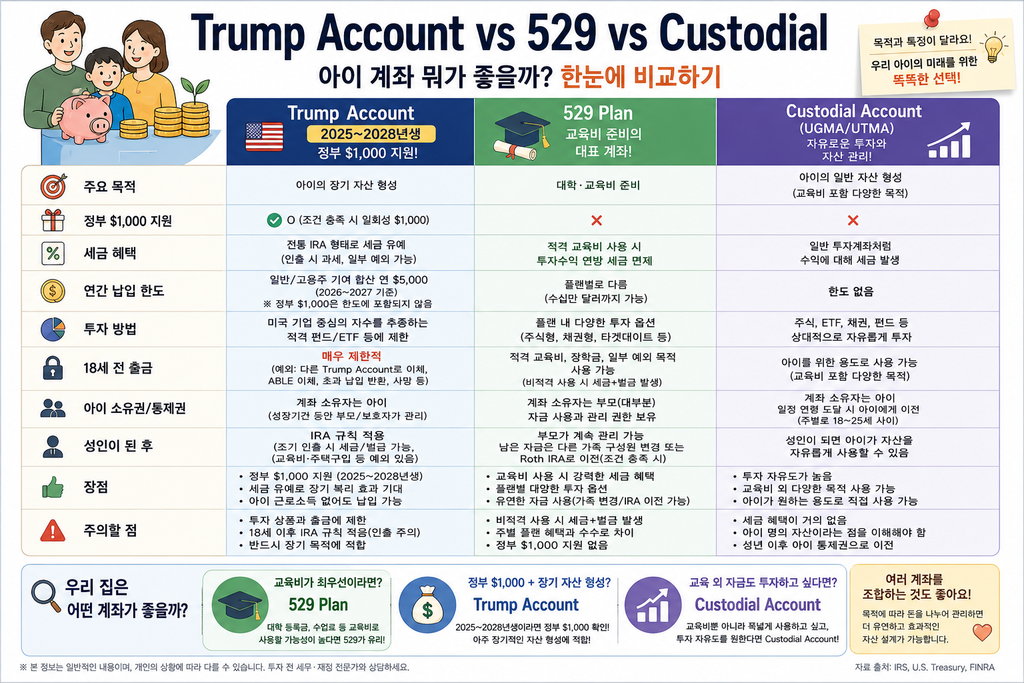
| Trump Account | 529 Plan | Custodial UGMA/UTMA | |
|---|---|---|---|
| 주요 목적 | 장기 자산 형성 | 교육비 | 아이의 일반 자산 형성 |
| 정부 $1,000 | 조건 충족 시 O | X | X |
| 세금혜택 | 세금 유예 | 적격 교육비 사용 시 매우 큼 | 일반 투자 과세 |
| 투자 자유도 | 제한적 | Plan 내 선택 | 높음 |
| 18세 전 출금 | 매우 제한적 | 적격 교육비 등에 사용 | 아이를 위해 사용 가능 |
| 성인 후 사용 | IRA 규칙 적용 | 교육 목적 중심 | 어떤 목적으로도 사용 가능 |
| 부모 통제 | 미성년 기간 관리 | 일반적으로 부모가 계속 관리 가능 | 일정 연령 후 아이에게 이전 |
| Earned Income 필요 | X | X | X |
Trump Account는 일반적인 IRA와 달리 계좌 개설에 아이의 근로소득이 필요하지 않으며, 성장기간 동안에는 투자와 출금에 특별한 제한이 있습니다.
① Trump Account — 아주 장기적으로 아이 돈을 만들어주고 싶다면
Trump Account는 아이를 위해 새롭게 만들어진 Traditional IRA의 한 종류입니다.
2026년에 계좌를 만들 경우 기본적으로 아이가 해당 연도 말 기준 18세 미만이고 유효한 SSN을 가지고 있어야 합니다.
특히 2025년 1월 1일~2028년 12월 31일 출생한 미국 시민권자 아이가 추가 조건을 충족하면 미국 재무부에서 $1,000을 한 번 계좌에 넣어주는 pilot program 대상이 될 수 있습니다.
부모가 추가로 투자할 수도 있나요?
네.
성장기간 동안 일반 contribution과 employer contribution 등은 합산하여 2026년과 2027년 기준 연 $5,000 한도가 적용됩니다. 정부의 $1,000 pilot contribution은 이 일반 연간 한도에 포함되지 않습니다.
또 하나의 특징은 투자할 수 있는 상품이 제한된다는 것입니다.
성장기간에는 일반적으로 미국 기업 중심의 broad index를 추종하는 일정 요건의 mutual fund 또는 ETF 등에 투자하게 됩니다.
단점은?
돈을 자유롭게 꺼내 쓰는 계좌가 아닙니다.
성장기간 동안에는 몇 가지 예외를 제외하고 출금이 허용되지 않습니다. 성장기간이 끝난 뒤에는 대부분 Traditional IRA 규칙이 적용됩니다.
따라서 Trump Account는 단기적인 교육비나 자동차 구입비보다는 아이의 아주 장기적인 자산 형성에 더 가까운 계좌라고 볼 수 있습니다.
② 529 Plan — 대학·교육비가 가장 중요하다면
529는 아이의 교육비를 준비하기 위해 만들어진 세금우대 계좌입니다.
가장 큰 장점은 투자수익을 적격 교육비로 사용하면 일반적으로 연방소득세가 부과되지 않는다는 것입니다.
대학 등록금뿐 아니라 일정 조건을 충족하는 다양한 교육비에 사용할 수 있습니다.
아이가 대학을 안 가면 어떡하나요?
예전보다 529의 유연성이 좋아졌습니다.
가족 구성원으로 beneficiary를 변경할 수도 있고, 일정 조건을 충족하면 남은 529 자금을 beneficiary의 Roth IRA로 lifetime 최대 $35,000까지 rollover할 수 있습니다.
다만 계좌가 최소 15년 이상 유지되는 등 여러 조건이 있기 때문에 단순히 $35,000을 언제든 옮길 수 있다는 의미는 아닙니다.
그래서 **“이 돈은 아이 교육비로 사용할 가능성이 높다”**면 여전히 529가 매우 강력한 선택입니다.
💡 529 Plan의 세금 혜택, 사용할 수 있는 교육비, 아이가 대학에 가지 않을 경우와 Roth IRA 이전 조건이 궁금하다면 「529 Plan이란? 아이 대학 학비 준비와 세금 혜택 총정리」에서 자세히 확인해보세요.
③ Custodial Account — 아이에게 자유롭게 투자해주고 싶다면
Custodial Account는 보통 UGMA 또는 UTMA 계좌를 말합니다.
부모나 다른 성인이 custodian으로 계좌를 관리하면서 아이를 위해 주식, ETF 등의 자산에 투자할 수 있습니다.
529와 달리 반드시 교육비로 사용해야 하는 것은 아닙니다.
아이를 위해 사용한다는 전제 아래 교육비뿐 아니라 아이에게 필요한 다른 목적으로도 사용할 수 있고, 아이가 해당 주의 정해진 성년 연령에 도달하면 자산에 대한 통제권이 아이에게 넘어갑니다.
가장 중요한 점
Custodial Account에 넣은 돈은 사실상 아이의 자산입니다.
부모가 나중에
“마음이 바뀌었으니 내가 다시 가져와야겠다.”
라고 할 수 있는 일반 부모 명의 투자계좌와는 다릅니다.
또한 529처럼 적격 교육비 사용에 대한 특별한 tax-free 혜택이 있는 계좌도 아닙니다.
대신 돈을 사용하는 목적의 자유도가 높은 것이 큰 장점입니다.
그래서 우리 아이는 어떤 계좌가 좋을까?
🎓 대학·교육비가 가장 중요하다면
529 Plan
교육비 목적으로 사용할 가능성이 높다면 세금혜택 때문에 우선적으로 고려하기 좋습니다.
🌱 아주 장기적으로 아이 자산을 만들어주고 싶다면
Trump Account
특히 정부 $1,000 대상 아이라면 먼저 확인할 가치가 큽니다.
💰 교육 외에도 자유롭게 사용할 돈을 투자해주고 싶다면
Custodial Account (UGMA/UTMA)
아이를 위해 장기간 주식이나 ETF에 투자하면서 향후 사용 목적을 넓게 가져가고 싶을 때 고려할 수 있습니다.
꼭 하나만 선택해야 할까?
그럴 필요는 없습니다.
오히려 목적에 따라 계좌를 나누는 방법도 생각해볼 수 있습니다.
예를 들어,
529 → 대학·교육비
Trump Account → 아주 장기적인 자산
Custodial Account → 교육 외에 사용할 아이의 자산
처럼 각각 다른 역할을 주는 것입니다.
특히 정부 $1,000 대상인 아이는 Trump Account를 확인하면서 동시에 기존 529를 교육비 계좌로 유지하는 방식도 가능합니다.
Trump Account와 Custodial Account의 가장 큰 차이
두 계좌 모두 아이를 위한 투자라는 점 때문에 비슷해 보이지만 중요한 차이가 있습니다.
Custodial Account
→ 투자와 사용 목적이 상대적으로 자유로움
→ 대신 일반 투자계좌처럼 세금이 발생할 수 있음
→ 일정 연령이 되면 아이가 직접 통제
Trump Account
→ 투자상품과 성장기간 중 출금에 제한
→ Traditional IRA 형태의 세금유예 구조
→ 장기적인 자산 형성에 초점
따라서 단순히 **“어느 계좌의 수익률이 더 높을까?”**보다는 **“이 돈을 언제, 무엇을 위해 사용할 것인가?”**를 먼저 생각하는 것이 중요합니다.
한눈에 결론
🎓 교육비가 목적 → 529
🌱 아주 장기적인 아이 자산 + 정부 $1,000 대상 → Trump Account
💰 사용 목적의 자유도가 중요 → Custodial Account
🔀 교육비와 장기투자를 모두 준비 → 여러 계좌를 목적별로 조합
아이를 위한 투자기간은 10년 이상이 될 수 있기 때문에 계좌 하나를 무조건 선택하기보다는 목적에 따라 돈을 나누어 관리하는 방법도 고려해볼 수 있습니다.