2026 Roth IRA를 시작하려고 한다면 가장 먼저 확인해야 할 것은 납입한도와 소득기준입니다.
Roth IRA는 지금 세금공제를 받는 대신, 일정 조건을 충족하면 은퇴 후 투자수익까지 세금 없이 인출할 수 있다는 점 때문에 미국에서 많이 활용되는 은퇴계좌입니다.
하지만 누구나 원하는 만큼 넣을 수 있는 것은 아닙니다.
2026년에는 납입한도와 소득기준도 달라졌기 때문에 하나씩 알아보겠습니다.
2026 Roth IRA 납입한도는 $7,500
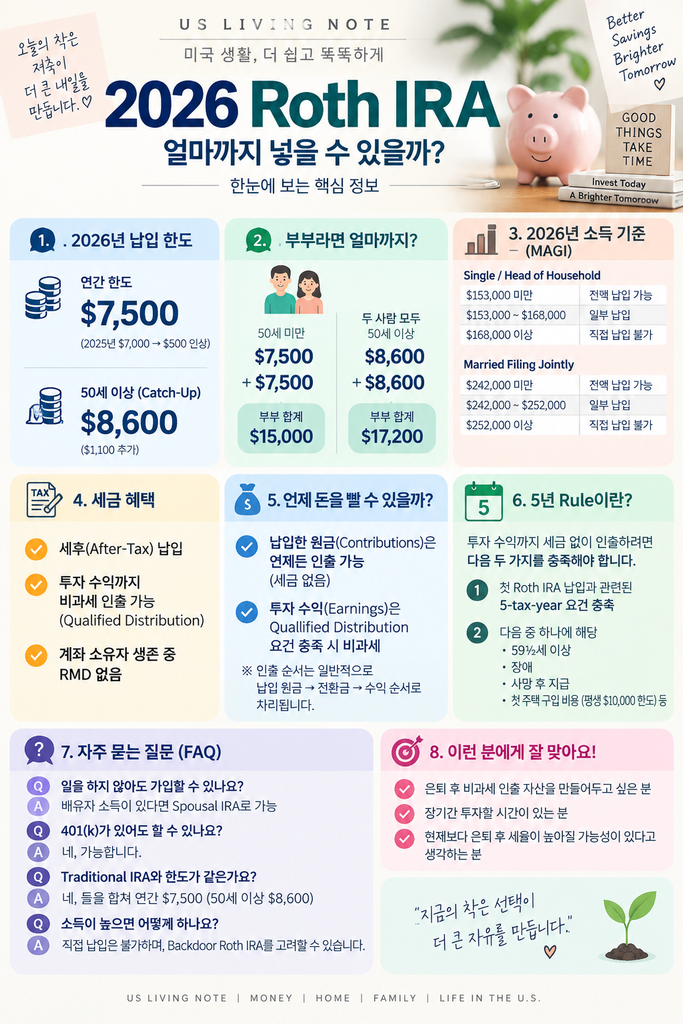
2026년 IRA 연간 납입한도는 $7,500으로, 2025년 $7,000에서 $500 올라갔습니다.
50세 이상은 $1,100의 Catch-Up Contribution이 추가되어 최대 $8,600까지 가능합니다.
여기서 중요한 점이 하나 있습니다.
$7,500은 Roth IRA만의 별도 한도가 아니라 Traditional IRA와 Roth IRA를 합친 IRA 전체 한도입니다.
예를 들어 2026년에 Traditional IRA에 $3,000을 넣었다면 Roth IRA에는 최대 $4,500을 넣을 수 있는 식입니다.
부부라면 $15,000까지 넣을 수 있을까?
조건을 충족한다면 가능합니다.
IRA는 부부 공동계좌가 아니라 각자의 개인계좌이기 때문에 부부가 각각 Roth IRA를 가지고 있다면,
남편 $7,500 + 아내 $7,500 = 부부 합계 $15,000
까지 납입할 수 있습니다.
두 사람 모두 50세 이상이라면 각각 $8,600, 합계 $17,200까지 가능합니다.
다만 각자의 IRA 한도와 부부의 소득 및 세금신고 조건을 충족해야 합니다.
일을 하지 않는 배우자도 Roth IRA를 만들 수 있을까?
일반적으로 IRA에 돈을 넣으려면 taxable compensation이 있어야 하며, 연간 납입액은 그 금액을 초과할 수 없습니다.
하지만 부부가 Married Filing Jointly로 세금보고를 하는 경우에는 한 배우자가 소득이 없더라도 일정 조건을 충족하면 Spousal IRA 규정을 이용해 배우자의 IRA에 납입할 수 있습니다.
그래서 한 사람만 직장에 다니는 부부라고 해서 반드시 한 사람만 Roth IRA를 만들 수 있는 것은 아닙니다.
2026 Roth IRA 소득기준
Roth IRA는 소득이 너무 높으면 직접 납입할 수 있는 금액이 줄어들다가 일정 수준 이상에서는 직접 납입할 수 없습니다.
2026년 MAGI 기준은 다음과 같습니다.
| 세금보고 상태 | 전액 납입 가능 | 일부 납입 | 직접 납입 불가 |
|---|---|---|---|
| Single / HOH | $153,000 미만 | $153,000~$168,000 | $168,000 이상 |
| Married Filing Jointly | $242,000 미만 | $242,000~$252,000 | $252,000 이상 |
여기서 기준은 단순히 연봉이 아니라 **Modified Adjusted Gross Income(MAGI)**입니다.
소득이 Phase-Out 구간에 들어가면 무조건 $7,500을 넣을 수 있는 것이 아니라 허용되는 납입액을 계산해야 합니다.
401(k)가 있어도 Roth IRA를 할 수 있을까?
가능합니다.
회사에서 401(k)에 가입했다고 해서 Roth IRA를 만들 수 없는 것은 아닙니다.
2026년 401(k) 직원 납입한도는 $24,500이고 IRA 한도는 $7,500으로 각각 별도로 적용됩니다.
따라서 자격조건을 충족한다면 401(k)와 Roth IRA를 동시에 활용할 수 있습니다.
👉 401(k)와 Roth IRA 중 어떤 것을 먼저 활용할지 궁금하다면 **「401(k) vs Roth IRA | 2026년 얼마까지 넣을 수 있을까?」**에서 두 계좌를 비교해보세요.
Roth IRA의 가장 큰 장점은 세금
Roth IRA에 넣는 돈은 이미 세금을 낸 After-Tax Money이기 때문에 납입할 때 세금공제를 받지는 않습니다.
대신 IRS의 Qualified Distribution 조건을 충족하면 투자하면서 발생한 수익까지 일반적으로 연방소득세 없이 인출할 수 있습니다.
또한 Roth IRA 원래 계좌 소유자는 생존 중 RMD가 없다는 것도 은퇴 후 자금관리에 유리한 특징입니다.
내가 넣은 원금은 언제든 뺄 수 있을까?
여기가 Roth IRA에서 많이 헷갈리는 부분입니다.
IRS의 Roth IRA 인출 순서 규정에서는 일반적으로 Regular Contributions가 먼저 인출되는 것으로 처리됩니다. 본인이 직접 납입했던 원금의 반환은 과세 대상이 아닙니다.
하지만 **투자수익(Earnings)**은 이야기가 다릅니다.
수익까지 완전히 세금 없이 인출하려면 Qualified Distribution 요건을 확인해야 합니다.
그래서 Roth IRA를 단순히 “언제든 세금 없이 전부 뺄 수 있는 계좌”라고 이해하면 안 됩니다.
Roth IRA의 5년 Rule은 무엇일까?
Qualified Distribution이 되려면 일반적으로 첫 Roth IRA 납입과 관련된 5-tax-year 요건을 충족하고, 다음 조건 중 하나도 충족해야 합니다.
59½세 이상, 장애, 사망 후 beneficiary/estate로 지급되는 경우, 또는 일정 요건의 첫 주택 구입 비용 등이 해당됩니다. 첫 주택 관련 예외에는 평생 $10,000 한도가 적용됩니다.
여기서 주의할 점은 Roth Conversion에는 별도의 5년 규칙이 적용될 수 있다는 것입니다.
따라서 인터넷에서 흔히 말하는 **“Roth IRA는 5년만 지나면 아무 돈이나 자유롭게 뺄 수 있다”**는 식으로 이해하면 정확하지 않습니다.
소득이 너무 높으면 Roth IRA를 못 하는 걸까?
2026년에는 Single/HOH 기준 MAGI $168,000 이상, Married Filing Jointly 기준 $252,000 이상이면 Roth IRA에 직접 납입할 수 없습니다.
이 경우 흔히 이야기되는 방법이 Backdoor Roth IRA입니다.
하지만 이 방법은 Traditional IRA를 거쳐 Roth IRA로 Conversion하는 구조이고, 기존 Traditional/SEP/SIMPLE IRA 자산이 있다면 세금 계산이 복잡해질 수 있습니다.
따라서 이번 글에서는 자세히 다루지 않고 Backdoor Roth IRA를 별도의 글로 다루는 게 좋아.
Roth IRA가 특히 잘 맞을 수 있는 사람
현재보다 은퇴 후 세율이 높아질 가능성이 있다고 생각하는 사람, 장기간 투자할 시간이 많은 사람, 은퇴 후 비과세 인출 자산을 만들어두고 싶은 사람에게 Roth IRA가 매력적인 선택지가 될 수 있습니다.
반대로 현재 세금공제를 받는 것이 훨씬 중요한 사람이라면 Traditional 401(k)나 Traditional IRA 등 다른 계좌와 함께 비교할 필요가 있습니다.
한눈에 정리하면
2026년 Roth IRA 기본 한도 → $7,500
50세 이상 → $8,600
부부 각각 자격 충족 시 → 각각 납입 가능
401(k)가 있어도 → Roth IRA 가능
소득 제한 → 있음
납입할 때 세금공제 → 없음
Qualified Distribution → 투자수익까지 일반적으로 비과세
계좌 소유자의 생존 중 RMD → 없음
결론
Roth IRA의 가장 큰 매력은 단순히 $7,500을 저축하는 데 있지 않습니다.
장기간 투자하면서 자산을 키우고, 요건을 충족하면 은퇴 후 투자수익까지 세금 없이 사용할 수 있는 Tax-Free Retirement Bucket을 만들어가는 데 의미가 있습니다.
특히 401(k)를 이미 이용하고 있더라도 Roth IRA 자격이 된다면 두 계좌를 함께 활용할 수 있으므로 본인의 소득과 회사 은퇴플랜, 현재와 미래의 예상 세율을 함께 비교해보는 것이 좋습니다.
※ 이 글은 일반적인 정보 제공을 위한 것이며 개인별 세금·투자 자문이 아닙니다.